Analyse van Dyme: Huishoudboekje & Budget door Appwee
Een huishoudboekje werkt pas echt als je het ook op een gewone dinsdagavond wilt openen, niet alleen wanneer je goede voornemens hebt. Dyme: Huishoudboekje & Budget richt zich op grip op geld: uitgaven, vaste lasten en abonnementen bijhouden en ruimte zoeken om te besparen. Dat maakt de app vooral interessant voor wie overzicht wil krijgen zonder meteen een ingewikkeld financieel systeem op te tuigen. Mijn indruk is dat de waarde hier minder zit in spectaculaire analyses en meer in het makkelijker zichtbaar maken van geldstromen die anders verspreid blijven over je hoofd, bankoverzicht en losse notities.
Wat je gratis krijgt en waar de waarde zit
Een kosteloze start zonder grote belofte
Dyme is gratis te downloaden. Dat is een concreet voordeel voor iemand die eerst wil ontdekken of een digitale geldadministratie bij zijn routine past. Je hoeft dus geen aankoopbedrag af te wegen voordat je kunt beoordelen of het bijhouden van uitgaven, vaste lasten en abonnementen je daadwerkelijk helpt. Ik zou die gratis toegang zien als een laagdrempelige manier om te beginnen, niet als bewijs dat iedere functie altijd kosteloos beschikbaar is: over eventuele betaalde opties doe ik geen aannames.
De app is gemaakt door Dyme B.V. en valt onder financiën. De winkelvermelding toont een gemiddelde beoordeling van 4,1 uit ongeveer 4.900 beoordelingen, naast ruim 1.200 geschreven reacties en meer dan 500.000 installaties. Dat wijst op een product dat door veel mensen is geprobeerd, maar zo’n gemiddelde vertelt niet of het precies past bij jouw manier van budgetteren. Belangrijker is of je graag regelmatig categorieën en terugkerende kosten controleert, en of je daarvoor een aparte app wilt gebruiken.
De leeftijdsclassificatie is PEGI 3. De app verscheen op 25 oktober 2018; versie 17.0.2 vraagt Android 7.0 of hoger. Dat maakt de praktische controle eenvoudig: kijk eerst of jouw toestel aan die Android-versie voldoet. Wie een iPhone gebruikt, moet de beschikbaarheid en vereisten in de eigen appwinkel nalopen; ik ga niet uit van specifieke iOS-ondersteuning op basis van Androidgegevens.
Waarde ontstaat door terugkijken, niet alleen door registreren
Een lijst met bedragen is op zichzelf nog geen budget. Het nuttige moment komt wanneer je terugkerende patronen herkent: welke vaste lasten blijven elke maand terugkomen, welke abonnementen gebruik je nauwelijks, en welke kleine uitgaven lopen samen op? Dyme is op die vragen gericht doordat het huishoudboekje, uitgaven, vaste lasten en abonnementen in één financieel overzicht bijeenbrengt. Daarmee kan de app helpen een gesprek over geld concreter te maken: je kijkt niet alleen naar een vaag gevoel dat er “veel uitgaat”, maar naar posten die je bewust kunt nalopen.
Een praktische aanpak is om niet meteen te proberen je hele financiële leven te ordenen. Begin met één korte inventarisatie van vaste lasten en abonnementen. Noteer voor jezelf welke posten je herkent, welke je wilt controleren en welke je mogelijk niet meer nodig hebt. Daarna kun je gedurende een normale periode je uitgaven bekijken en nagaan of het beeld overeenkomt met je verwachtingen. Zo gebruik je Dyme als hulpmiddel voor beslissingen, in plaats van als doel op zichzelf.
Een niet meteen voor de hand liggende tip: behandel abonnementen niet allemaal als gelijkwaardige besparingskansen. Een dienst die je weinig gebruikt kan eenvoudig lijken om op te zeggen, maar controleer eerst of die betaling jaarlijks is, gedeeld wordt met iemand anders of op een specifiek moment nodig is. De app kan posten zichtbaar maken; het oordeel of een uitgave waarde heeft, blijft aan jou. Die scheiding voorkomt dat je een overzicht verwart met automatisch financieel advies.
Een bruikbaar ritueel voor een doorsnee maand
Stel dat je salaris binnen is en je halverwege de maand merkt dat je minder overhoudt dan verwacht. In plaats van direct overal te bezuinigen, kun je je vaste lasten en abonnementen nalopen en vervolgens je uitgaven bekijken. Zoek eerst naar herhaalde kosten, daarna naar uitgaven die afwijken van je normale patroon. Dat is vaak een zinvollere volgorde dan jezelf verwijten maken over losse aankopen: vaste verplichtingen bepalen immers hoeveel speelruimte er überhaupt overblijft.
Ik zou zo’n controle kort en regelmatig houden. Kies bijvoorbeeld een vast moment waarop je toch al je administratie doet, en gebruik dat om alleen de opvallendste posten te bekijken. Een huishoudboekje is eerder bruikbaar wanneer de routine klein genoeg is om vol te houden. Als je elke keer een volledige reconstructie van de maand probeert te maken, wordt zelfs een eenvoudige app een extra klus. Dyme kan het overzicht ondersteunen, maar discipline en een haalbaar ritme komen niet uit de app zelf.
Voor mensen die samen huishoudkosten dragen, kan één overzicht ook helpen om vragen te formuleren voordat er een gesprek ontstaat: welke kosten zijn vast, welke zijn persoonlijk en welke willen jullie samen herzien? Dat is vooral nuttig wanneer een bedrag op het eerste gezicht klein oogt maar regelmatig terugkomt. Ik zou de app daarbij gebruiken als startpunt voor een gezamenlijke controle, niet als vervanging van afspraken over wie welke rekening betaalt.
De afweging tegenover bankapps en spreadsheets
De voornaamste alternatieven zijn vaak al aanwezig: je bankapp, een spreadsheet, een notitieboek of een gespecialiseerde budgetmethode. Een bankapp is handig om transacties te controleren en rekeningen te beheren, maar iemand die vaste lasten en abonnementen apart wil overzien, kan behoefte hebben aan een duidelijker huishoudboekje. Dyme positioneert zich precies rond die combinatie van uitgaven en terugkerende kosten. Een spreadsheet biedt daarentegen meer vrijheid om eigen categorieën, formules en regels te bouwen, maar vraagt ook meer handmatig onderhoud.
Galerij
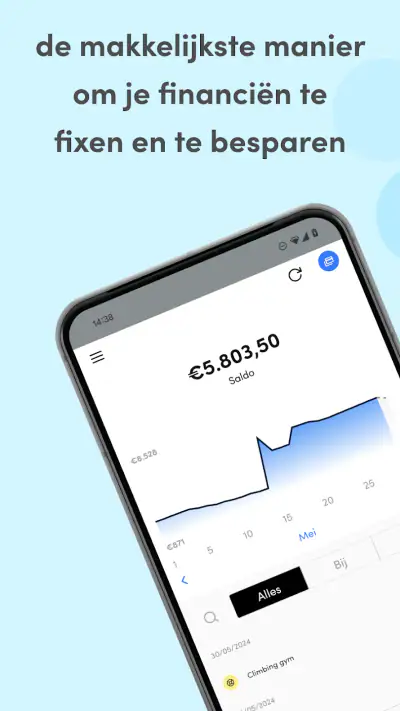
De keuze hangt dus niet alleen af van hoeveel functies je wilt, maar van hoeveel controle je zelf wilt houden. Als je graag ieder bedrag volgens een zelfbedacht systeem indeelt, kan een spreadsheet prettiger zijn. Als je vooral een toegankelijker vertrekpunt zoekt om uitgaven en terugkerende verplichtingen te bekijken, ligt Dyme meer voor de hand. En als je uitsluitend je actuele saldo wilt weten, is de app waarschijnlijk meer administratie dan je nodig hebt; je gewone bankapp kan daarvoor al volstaan.
Een nuttige trade-off is overzicht tegenover detail. Een brede blik op vaste lasten kan sneller laten zien waar je aandacht nodig is, terwijl een zeer fijnmazig budget meer invoer en onderhoud vraagt. Ik zou Dyme daarom niet beoordelen op de vraag of het iedere euro precies verklaart, maar op de vraag of je na een korte controle betere vragen over je geld kunt stellen. Wie volledige controle over elke categorie en een zelf ontworpen rapportage verwacht, moet vooraf nagaan of de beschikbare werkwijze aansluit bij die behoefte.
Waar je rekening mee moet houden
Financiële overzichten zijn alleen zo bruikbaar als de informatie erin. Controleer daarom bedragen en herkenbaarheid voordat je op basis van een patroon handelt. Een betaling kan eenmalig zijn, een gedeelde rekening betreffen of anders heten dan je verwacht. Vooral bij abonnementen is het verstandig de oorspronkelijke aanbieder en voorwaarden zelf te controleren voordat je iets opzegt. Een huishoudboekje maakt aandachtspunten vindbaar, maar de uiteindelijke controle blijft belangrijk.
Ook kan het bijhouden van geld voor sommige mensen juist extra mentale belasting geven. Wie elke kleine uitgave wil beoordelen, kan het gevoel krijgen voortdurend met financiën bezig te zijn. In dat geval werkt een beperkte routine beter: kijk periodiek naar grotere patronen en vaste verplichtingen, in plaats van ieder detail dagelijks te volgen. Als je op zoek bent naar persoonlijk schuldadvies, belastinghulp of een volledig geautomatiseerd financieel plan, moet je niet aannemen dat een huishoudboekje die gespecialiseerde ondersteuning vervangt.
Een andere praktische afweging is vertrouwen. Financiële informatie vraagt om zorgvuldigheid, dus neem vóór gebruik de actuele uitleg in de app en de privacy-informatie van de aanbieder door. Ik zou nooit gevoelige gegevens delen zonder eerst te begrijpen hoe een dienst daarmee omgaat. Dat is geen reden om Dyme bij voorbaat af te schrijven; het is gewoon een verstandige controle die bij iedere financiële app hoort. Kies liever een hulpmiddel dat past bij je comfortniveau dan een uitgebreider overzicht waar je je ongemakkelijk bij voelt.
Voor wie het goed past — en wie beter verder kijkt
Dyme is vooral geschikt voor iemand die vaste lasten en abonnementen niet scherp op het netvlies heeft, maar wel bereid is die geregeld te bekijken. Ook wie een eerste huishoudboekje wil proberen zonder vooraf te betalen, heeft een duidelijke reden om het een kans te geven. De combinatie van terugkerende kosten en uitgaven kan nuttig zijn voor mensen die hun maandelijkse ruimte willen begrijpen voordat ze een besparingsdoel bepalen.
De app is minder passend voor wie zijn geld al zorgvuldig in een spreadsheet beheert en volledige aanpasbaarheid belangrijk vindt. Ook wie alleen een simpele rekeningcontrole wil, hoeft mogelijk geen afzonderlijk financieel hulpmiddel toe te voegen. En als je verwacht dat een app vanzelf beslist welke uitgaven verstandig zijn, zal Dyme waarschijnlijk niet aan die verwachting voldoen: besparingen beginnen met keuzes, niet alleen met een overzicht.
Mijn praktische advies is om de eerste beoordeling klein te houden. Bekijk of de app op je toestel werkt, breng eerst je terugkerende lasten in kaart en bepaal daarna of het overzicht je tot een concrete actie brengt. Als je na zo’n controle weet welke rekening je wilt nakijken of welk abonnement je opnieuw wilt beoordelen, levert het hulpmiddel al iets op. Als je vooral extra invoer krijgt zonder dat je beslissingen veranderen, is teruggaan naar je bankapp of een eenvoudige notitie een volkomen redelijke keuze.
Mijn oordeel over de waarde
Dyme: Huishoudboekje & Budget lijkt mij een zinvolle gratis start voor wie meer grip wil krijgen op uitgaven, vaste lasten en abonnementen zonder meteen een eigen financieel systeem te bouwen. De sterkste toepassing is niet blind besparen, maar terugkerende kosten zichtbaar maken en vervolgens zelf bepalen wat aandacht verdient. De grootste beperking is dat overzicht geen automatische oplossing is: je moet informatie controleren, keuzes maken en een routine volhouden.
Ik zou de app aanraden aan iemand die geregeld denkt “waar gaat mijn geld eigenlijk heen?” en daar op een laagdrempelige manier antwoord op wil zoeken. Wie maximale vrijheid, specialistisch advies of alleen een banksaldo nodig heeft, kan beter een andere route kiezen. Voor iedereen daartussen is Dyme het proberen waard zolang je de gratis toegang beschouwt als een kans om de werkwijze te testen en je verwachtingen nuchter houdt.
Dyme: Huishoudboekje & Budget Voor- en nadelen
- Geeft snel inzicht in je inkomsten en uitgaven.
- Categoriseert transacties automatisch
- zodat je minder hoeft bij te houden.
- Helpt terugkerende abonnementen en vaste lasten op te sporen.
- Budgetten maken het makkelijker om je uitgaven per categorie te volgen.
- Een overzichtelijke interface maakt de belangrijkste financiële informatie toegankelijk.
- Automatische koppeling met je bank kan niet voor iedere bank beschikbaar zijn.
- De transactiecategorieën zijn soms niet meteen correct.
- Voor sommige functies is een betaald abonnement nodig.
- Een bankkoppeling vereist vertrouwen in de omgang met financiële gegevens.
- De app is minder geschikt als je liever al je administratie handmatig beheert.
Dyme: Huishoudboekje & Budget Veelgestelde vragen
Wat is Dyme: Huishoudboekje & Budget en waarvoor kan ik de app gebruiken?
Dyme is een app voor het bijhouden van je geldzaken. Je kunt er inzicht mee krijgen in je inkomsten en uitgaven, transacties bekijken en je budget plannen. De app kan helpen om terugkerende kosten en abonnementen op te merken, zodat je beter ziet waar je geld naartoe gaat. Welke functies beschikbaar zijn, kan afhangen van je bank, je abonnement en de actuele versie van de app.
Moet ik mijn bankrekening koppelen om Dyme te gebruiken?
Voor automatische inzichten in transacties moet je doorgaans een bankrekening koppelen en toestemming geven voor toegang tot bepaalde rekeninggegevens. Controleer vóór het koppelen welke gegevens worden opgevraagd, hoe je toestemming kunt intrekken en welke banken worden ondersteund. Als je liever geen rekening koppelt, kijk dan in de app of handmatige invoer mogelijk is; zonder automatische synchronisatie kan het bijhouden wel meer werk kosten.
Is Dyme gratis, of zijn er kosten verbonden aan de app?
Je kunt Dyme downloaden, maar dat betekent niet automatisch dat alle functies gratis zijn. Sommige mogelijkheden kunnen achter een betaald abonnement zitten of aan een proefperiode zijn gekoppeld. Bekijk daarom de actuele prijs, abonnementsduur en verlengingsvoorwaarden in de appstore voordat je je aanmeldt. Controleer ook hoe je een abonnement opzegt: verwijderen van de app beëindigt een lopend abonnement meestal niet vanzelf.
Hoe veilig zijn mijn bankgegevens en financiële informatie in Dyme?
Omdat Dyme met persoonlijke financiële gegevens kan werken, is het verstandig om vóór gebruik het privacybeleid en de uitleg over bankkoppelingen te lezen. Controleer welke gegevens worden opgeslagen, met wie ze eventueel worden gedeeld en hoe je toestemming of je account kunt verwijderen. Gebruik daarnaast een sterk wachtwoord en beveilig je telefoon. Beveiligingsmaatregelen en voorwaarden kunnen veranderen, dus raadpleeg de meest recente informatie van Dyme.
Kan Dyme mijn abonnementen opzeggen of automatisch geld besparen?
Dyme kan terugkerende betalingen helpen herkennen en inzicht geven in abonnementen en vaste lasten. Dat overzicht kan je helpen beslissen waar je mogelijk kunt besparen, maar ga er niet zonder controle van uit dat iedere betaling wordt gevonden of dat een abonnement automatisch wordt stopgezet. Bekijk steeds de details en voorwaarden in de app en bevestig een opzegging bij de aanbieder wanneer dat nodig is.

Downloaden